

Samsung Wallet (Samsung Pay)
Samsung Electronics Co., Ltd.نمط حياةتم التحقق

- 1.22K المراجعات
- 3.8
- التنزيلات
- +100,000,000
- السعر
- Free
مواصفات التطبيق
- الإصدار
- 2.5.76
- تم التحديث
- التنزيلات
- +100,000,000
- يتطلب
- 7.0
- السعر
- Free
- التصنيف العمري
- PEGI 3
لقطات الشاشة
 تحليل بواسطة Appwesome
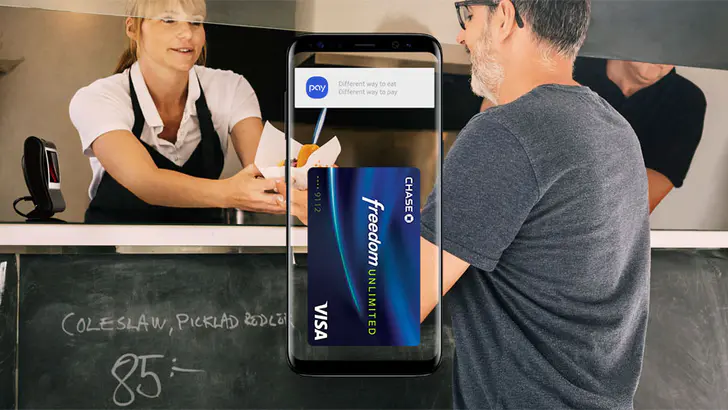
أستخدم Samsung Wallet كأداة عملية أكثر من كونه تطبيقًا أفتحه للتصفح كل يوم. فكرته الأساسية واضحة: جمع وسائل الدفع وبعض العناصر الرقمية في مكان واحد، بحيث لا أضطر إلى البحث طويلًا عن البطاقة المناسبة أو التنقل بين تطبيقات متعددة عندما أكون عند صندوق الدفع. التطبيق من تطوير Samsung Electronics Co., Ltd.، وينتمي إلى فئة نمط الحياة، وهو متاح مجانًا مع تصنيف عمري PEGI 3.
ما أعجبني منذ البداية هو أن قيمته لا تعتمد على شراء التطبيق نفسه. لا توجد تكلفة تنزيل، لذلك أستطيع تجربته من دون التزام مالي مباشر. لكن كلمة “مجاني” لا تعني أن كل استخدام أو كل عملية داخل المنظومة سيكون بلا شروط؛ فالفائدة الفعلية ترتبط بمدى توافق الهاتف والبطاقات والجهات التي أتعامل معها. لهذا أراه خيارًا يستحق التجربة لمن يعيش داخل منظومة أجهزة Samsung، لا حلًا مضمونًا يناسب الجميع بالطريقة نفسها.
هل يناسب روتيني قبل أن أضيفه؟
قبل إعداد أي محفظة رقمية، أسأل نفسي سؤالًا بسيطًا: أين أريد أن أوفر الوقت تحديدًا؟ إن كانت المشكلة أنني أبحث عن البطاقة كلما وصلت إلى الصندوق، أو أحمل بطاقات كثيرة لا أحتاجها جميعًا في كل مشوار، فقد يكون جمعها في الهاتف مفيدًا فعلًا. أما إن كنت أستخدم بطاقة واحدة بسهولة، فقد لا يتغير روتيني بما يكفي لألاحظ فرقًا يستحق الإعداد.
أرى أن أفضل طريقة للحكم عليه هي أن أختار استخدامًا متكررًا وواضحًا بدل محاولة تحويل كل مشترياتي دفعة واحدة إلى الدفع الرقمي. أبدأ بالمشاوير المعتادة، وألاحظ هل أصبح الوصول إلى وسيلة الدفع أسهل أم أنني أضيف خطوة جديدة. هذه التجربة المحدودة تجعل القرار عمليًا: أحتفظ به إن خفف الاحتكاك، وأتركه إن لم يقدم فائدة ملموسة.
تجربتي مع الدفع وتنظيم العناصر اليومية
في الاستخدام اليومي، أكثر ما يلفتني هو تقليل الخطوات في المواقف السريعة. بدل إخراج المحفظة التقليدية أو فتح تطبيق البنك ثم البحث عن طريقة الدفع، أستطيع الوصول إلى المحفظة الرقمية من الهاتف. هذا مفيد خصوصًا في المتاجر أو أثناء التنقل، عندما تكون السرعة أهم من استعراض خيارات كثيرة. التجربة لا تجعل الدفع مختلفًا جذريًا، لكنها تجعل الوصول إلى وسيلة الدفع أكثر ترتيبًا.
الجانب العملي لا يظهر فقط عند الدفع نفسه. عندما أضع أكثر من بطاقة أو عنصر رقمي في مكان واحد، يصبح من الأسهل معرفة ما أستخدمه قبل إتمام العملية. هذه نقطة صغيرة، لكنها تقلل احتمال اختيار البطاقة الخطأ، خصوصًا إذا كانت لدي بطاقات شخصية وأخرى مرتبطة بالعمل. كما أن وجود العناصر في تطبيق واحد يساعدني على ترك المحفظة المادية في الحقيبة خلال المشاوير القصيرة، مع الاحتفاظ بخطة بديلة عند الحاجة.
مع ذلك، لا أتعامل معه كبديل كامل للمحفظة التقليدية في كل ظرف. الهاتف قد تكون بطاريته منخفضة، أو قد أزور مكانًا لا أريد فيه الاعتماد على الدفع الرقمي، أو أحتاج إلى بطاقة لا أستخدمها إلكترونيًا. لذلك أرى أفضل طريقة هي استخدامه كطبقة راحة إضافية، لا كسبب للتخلص فورًا من كل وسائل الدفع الأخرى.
مقالات أخرى لقراءتها
جميع المقالات
 Prime Video
برايم فيديو على الهاتف: مشاهدة أكثر مرونة وتنزيلات ما زالت تتعثر
تغيّر عادات أندرويد وآيفون يجعل تطبيق البث أقرب إلى شاشة يومية شخصية، لكنه لا يحل مشكلات التنزيل والاختلاف بين الأجهزة.
اقرأ المقال: برايم فيديو على الهاتف: مشاهدة أكثر مرونة وتنزيلات ما زالت تتعثر
 YouTube Music
 يبرع حين لا تعرف ماذا تريد أن تسمع
تطبيق موسيقى يفهم أن الاستماع لا يبدأ دائماً باسم أغنية. قوته في اكتشاف النسخ الحية والندرة والمقاطع التي تختبئ في مكتبة يوتيوب الهائلة.
اقرأ المقال: YouTube Music يبرع حين لا تعرف ماذا تريد أن تسمع


ما الذي يقدمه مقابل كونه مجانيًا؟
بما أن التطبيق مجاني، فإن القيمة الأساسية تأتي من الراحة والاختصار، لا من توفير مالي مباشر. لن أعتبره تطبيقًا “يوفر المال” لمجرد أنه يسهل الدفع؛ هو يساعدني على استخدام وسائل الدفع الموجودة لدي بطريقة أكثر تنظيمًا. هذه نقطة مهمة لمن يقارنه بتطبيقات مالية أخرى: الفائدة هنا في الوصول والإدارة، وليست في الحصول تلقائيًا على خصم أو عائد أو خدمة مدفوعة.
أجد قيمته أعلى عندما أستخدم هاتف Samsung باستمرار وأريد أن تبقى عملية الدفع قريبة من بقية أدوات الجهاز. أما إذا كنت أتنقل بين أجهزة من شركات مختلفة، فقد تكون محفظة أخرى أكثر راحة بسبب اعتمادي على نظام واحد عبر الهاتف والساعة والحاسوب. الاختيار هنا لا يتعلق بالسعر، لأن التنزيل مجاني، بل بمدى انسجام التطبيق مع الأجهزة والخدمات التي أستخدمها أصلًا.
التطبيق منتشر على نطاق واسع؛ فقد تجاوز عدد تثبيته مئة مليون، وحصل على متوسط تقييم يبلغ 3.7 من 5 مع نحو 1.1 مليون تقييم. هذه الأرقام تعطيني انطباعًا بأنه معروف ومستخدم بكثرة، لكنها لا تعني أن التجربة ستكون متطابقة لكل شخص. تطبيقات الدفع تتأثر بعوامل خارج التطبيق نفسه، مثل نوع الجهاز، البنك، المتجر، وإعدادات الأمان، ولذلك لا أقرأ التقييم العام كضمان للتوافق.
سيناريو يومي يوضح فائدته
تخيل أنني خارج المنزل وأحتاج إلى شراء بعض الأشياء بسرعة. في السابق قد أفتح الحقيبة، أبحث عن البطاقة، ثم أضعها في مكان آمن بعد الدفع. مع المحفظة الرقمية، أبدأ من الهاتف وأصل إلى وسيلة الدفع المخزنة لدي. إذا كان كل شيء معدًا مسبقًا ومتوافقًا، تصبح العملية أقصر وأقل فوضى. هذا النوع من الراحة يتكرر في المشتريات الصغيرة، وفي الأماكن التي أزورها كثيرًا، أكثر مما يظهر في تجربة واحدة منعزلة.
لكن الإعداد المسبق هو العامل الحاسم. التطبيق لا يلغي الحاجة إلى إضافة الوسائل المناسبة والتحقق من أنها تعمل في بيئتي. لذلك أنصح المستخدم الجديد ألا ينتظر أول عملية شراء مهمة حتى يختبره. من الأفضل إعداد المحفظة في المنزل، التأكد من ظهور البطاقة الصحيحة، وتجربة الاستخدام في موقف بسيط قبل الاعتماد عليه خارج المنزل. هذه الخطوة توفر ارتباكًا غير ضروري عندما يكون الوقت ضيقًا.
مقارنته بالمحفظة التقليدية والتطبيقات البديلة
مقابل المحفظة التقليدية، يتفوق Samsung Wallet في خفة الحمل وسرعة الوصول. لا أحتاج إلى إخراج بطاقة فعلية في كل مرة، ويمكنني الاحتفاظ بعناصر متعددة داخل الهاتف. في المقابل، المحفظة التقليدية أكثر استقلالًا عن البطارية والنظام والتوافق، وتظل مفيدة عندما لا أريد استخدام الهاتف أو عندما لا تتوفر بيئة مناسبة للدفع الرقمي.
أما مقارنةً بتطبيقات الدفع العامة، فميزة هذا التطبيق بالنسبة لي تظهر عندما يكون هاتفي من Samsung وأريد تجربة متماسكة داخل جهاز واحد. إذا كان استخدامي موزعًا بين أجهزة وأنظمة مختلفة، فقد تكون خدمة أخرى أكثر مرونة. لا يعني ذلك أن Samsung Wallet ضعيف، بل يعني أن أفضل محفظة هي التي تقلل الاحتكاك في الأجهزة التي أملكها فعلًا، لا التي تبدو غنية بالخيارات على الورق.
هناك أيضًا فرق في طريقة التفكير. بعض التطبيقات المالية تركز على الحسابات والتحويلات والميزانية، بينما أتعامل مع Samsung Wallet كواجهة للوصول إلى وسائل الدفع والعناصر الرقمية. إذا كنت أبحث عن تحليل إنفاق أو إدارة مالية شاملة، فلن يكون هذا التطبيق وحده كافيًا. وإذا كان هدفي هو الدفع السريع وتنظيم ما أحتاج إليه أثناء الشراء، فهنا تصبح فكرته أكثر وضوحًا.
نقاط الاحتكاك التي ينبغي توقعها
أول مشكلة محتملة هي التوافق. وجود التطبيق على الهاتف لا يضمن تلقائيًا أن كل بطاقة أو كل جهة دفع ستعمل بالطريقة التي أتوقعها. لهذا لا أنصح بإضافته ثم افتراض أن المحفظة التقليدية أصبحت غير ضرورية. أحتفظ دائمًا بوسيلة بديلة، خصوصًا في السفر أو في يوم مزدحم لا أستطيع فيه تحمل فشل عملية الدفع.
النقطة الثانية هي الاعتماد على الهاتف نفسه. الهاتف جهاز متعدد الاستخدامات، لكنه ليس أداة دفع منفصلة؛ قد يكون مقفلًا، أو في وضع توفير الطاقة، أو يحتاج إلى تحديث، أو يكون الوصول إليه غير مريح في موقف معين. هذه ليست عيوبًا خاصة بالتطبيق وحده، لكنها تؤثر مباشرة في تجربتي معه. لذلك أقدر الراحة التي يقدمها، لكنني لا أخلط بينها وبين الاعتمادية المطلقة.
كذلك قد تبدو المحفظة زائدة عن الحاجة لمن يستخدم بطاقة واحدة فقط ويجد إخراجها أسرع. في هذه الحالة، إضافة التطبيق وإعداده قد لا تمنح فرقًا محسوسًا. قيمة Samsung Wallet ترتفع مع تعدد البطاقات والعناصر الرقمية وتكرار الدفع، وتنخفض عندما تكون احتياجاتي بسيطة جدًا.
التقييم المتوسط البالغ 3.7 يعكس بالنسبة لي صورة متوازنة: التطبيق ليس تجربة مثالية للجميع، لكنه ليس أداة هامشية أيضًا. ومع وجود نحو 1.2 ألف مراجعة منشورة، أتعامل مع آراء المستخدمين كإشارة إلى اختلاف التجارب، لا كحكم نهائي. في تطبيقات الدفع، قد يكون سبب الرضا أو الانزعاج مرتبطًا بالهاتف أو البنك أكثر من تصميم الواجهة وحده.
نصائح استخدام أستفيد منها فعليًا
أول نصيحة هي ترتيب العناصر قبل الحاجة إليها. إذا تركت عدة بطاقات بلا تنظيم، فقد أضيع وقتًا في اختيار البطاقة الصحيحة عند الدفع، وهو عكس الهدف من المحفظة. أراجع ما أحتاج إليه فعلًا وأضع العناصر الأكثر استخدامًا في متناول اليد، بدل تحويل التطبيق إلى درج رقمي مزدحم.
النصيحة الثانية هي اختبار المسار كاملًا، وليس مجرد تثبيت التطبيق. أتحقق من فتح المحفظة، ظهور البطاقة، وسهولة الوصول إليها في موقف عادي. هذا الاختبار يكشف مبكرًا إن كان التطبيق مناسبًا لطريقة استخدامي، ويمنعني من اكتشاف المشكلة عند نقطة الدفع أمام الآخرين.
النصيحة الثالثة هي اعتبار البطاقة المادية خطة احتياطية، لا علامة على فشل التطبيق. حتى لو نجح الاستخدام مرات كثيرة، قد أحتاج إلى بديل بسبب الهاتف أو المكان أو نوع العملية. هذا التوازن يجعل المحفظة أداة مريحة بدل أن تتحول إلى نقطة ضعف إذا اعتمدت عليها وحدها.
أما النصيحة الرابعة فتتعلق باختيار الجهاز. إذا كنت أخطط للانتقال المستمر بين هواتف من شركات مختلفة، فمن الأفضل أن أسأل نفسي إن كانت محفظة مرتبطة بمنظومة Samsung ستظل الخيار الأكثر راحة. أما إذا كان هاتفي الحالي من Samsung وأستخدمه يوميًا، فالتجربة تصبح أكثر منطقية، لأنني لا أضيف خدمة بعيدة عن روتيني.
لمن أنصح به ومن الأفضل أن يتجاوزه؟
أنصح به لمن يريد دفعًا رقميًا بسيطًا من هاتف Samsung، ولمن يحمل أكثر من بطاقة ويرغب في تقليل ما يخرجه من محفظته. يناسب أيضًا الشخص الذي يكرر المشتريات اليومية ويريد الوصول السريع إلى وسيلة الدفع بدل البحث في الحقيبة. وبما أنه مجاني، يمكن تجربته دون مخاطرة مالية مباشرة، ثم الاحتفاظ به فقط إذا أثبت أنه يوفر وقتًا حقيقيًا.
قد يكون خيارًا جيدًا كذلك لمن يحب إبقاء الأدوات اليومية داخل تطبيق واحد. وجود العناصر في مكان مركزي يقلل التشتت، خصوصًا إذا كنت تنسى أين وضعت بطاقة معينة أو لا تريد حمل كل البطاقات معك. لكن فائدته تظل عملية ومحددة؛ لا أتوقع منه أن يحل محل تطبيق البنك أو أن يقدم لي صورة كاملة عن وضعي المالي.
في المقابل، أتجاوز استخدامه إذا كنت أستخدم هاتفًا غير تابع لـ Samsung معظم الوقت، أو إذا كانت لدي محفظة رقمية أخرى تعمل بسلاسة مع كل أجهزتي. كما لا أراه ضروريًا لمن يدفع نقدًا غالبًا أو يستخدم بطاقة واحدة ولا يجد صعوبة في الوصول إليها. في هذه الحالات، قد تكون إضافة تطبيق جديد مجرد خطوة إضافية دون مكسب واضح.
ومن الأفضل أن يتريث من يعتمد على الدفع الرقمي في كل شيء ولا يملك خطة بديلة. ليس لأن التطبيق غير مفيد، بل لأن أي محفظة هاتفية تحتاج إلى ظروف مناسبة كي تعمل كما ينبغي. الاحتفاظ ببطاقة أو وسيلة احتياطية تصرف عملي، خاصة عند السفر أو في الأيام التي يكون فيها الهاتف جزءًا أساسيًا من كل نشاط.
الدعم والتوقعات الواقعية من التطبيق
يأتي التطبيق من Samsung Electronics Co., Ltd.، وهذا يجعله خيارًا طبيعيًا لمستخدمي أجهزة الشركة، لكنه لا يلغي ضرورة فحص التوافق في حالتي الخاصة. الإصدار الحالي هو 2.5.76، ويعمل على Android 7.0 فأحدث. بالنسبة لي، هذه المتطلبات تعني أن التطبيق متاح على مجموعة واسعة من الأجهزة القديمة نسبيًا، لكن سهولة الاستخدام الفعلية قد تختلف حسب الهاتف وإصداره وإعداداته.
كونه مصنفًا PEGI 3 يجعله مناسبًا من ناحية التصنيف العمري العام، إلا أن استخدام الدفع نفسه يظل شأنًا عمليًا يخص صاحب الحساب والبطاقات. لا أتعامل مع التصنيف العمري على أنه توصية بإعطاء الطفل وسيلة دفع، بل كتصنيف لمحتوى التطبيق. هذه نقطة مهمة للعائلات التي ترى الهاتف مشتركًا بين أكثر من شخص.
كما أن عدد التثبيتات الكبير لا ينبغي أن يدفعني إلى تجاهل احتياجاتي الخاصة. الانتشار يعطي ثقة أولية بأن التطبيق ليس تجربة مجهولة، لكنه لا يخبرني إن كان البنك أو البطاقة التي أستخدمها سيقدمان التجربة نفسها. أفضل قرار يأتي من الجمع بين سهولة التجربة المجانية، واختبار عملي صغير، والاحتفاظ ببديل مناسب.
ما الذي أراقبه في تطوره؟
الإصدار الحالي 2.5.76 يحدد النسخة التي أراجعها الآن، بينما تاريخ الإصدار الأول، 26 فبراير 2017، يضع التطبيق ضمن الخدمات التي مضى على وجودها وقت طويل. أستطيع أن أقول إن المنتج تطور عبر إصداراته، لكنني لا أخلط بين رقم النسخة وبين دليل على ميزة بعينها أو تغيير محدد؛ الرقم وحده لا يشرح ما تغير في كل تحديث.
بالنسبة إلى المستخدم الحالي، الأهم من متابعة رقم الإصدار هو ملاحظة ما إذا كان التطبيق ما زال يختصر خطواته على هاتفه وبطاقاته الفعلية. عند الانتقال إلى هاتف جديد، أو تغيير بطاقة، أو تبديل طريقة الدفع المعتادة، أتعامل مع الإعداد كشيء يستحق إعادة الاختبار بدل افتراض أن التجربة ستنتقل كما هي. هذا فحص عملي صغير، لكنه أنفع من الاعتماد على توقعات عامة حول التحديثات.
ما أود رؤيته مستقبلًا هو أن يظل الوصول اليومي واضحًا، وأن تبقى إدارة العناصر مفهومة حتى لمن لا يريد قضاء وقت في ضبط محفظته. لا أعتبر ذلك وعدًا بما سيأتي؛ إنه معيار شخصي أقيس به أي نسخة أستخدمها. إذا أصبحت المحفظة أقل وضوحًا أو احتاجت خطوات كثيرة لأداء المهمة الأساسية، فستتراجع قيمتها بالنسبة إلي حتى لو بقيت مجانية.
حكمي النهائي على القيمة
أرى أن Samsung Wallet يقدم قيمة جيدة لمن يريد اختصار الطريق إلى الدفع الرقمي داخل هاتف Samsung. سعره المجاني يجعل التجربة سهلة، وفائدته تظهر بوضوح عندما أستخدم عدة بطاقات أو أكرر الدفع أثناء اليوم. لكنه ليس تطبيقًا أحمّله بحثًا عن توفير مالي مضمون، ولا أعتبره بديلًا شاملًا للخدمات البنكية أو للمحفظة التقليدية في كل موقف.
الخلاصة التي أخرج بها: جرّبه إذا كان هاتف Samsung جزءًا أساسيًا من حياتك، لكن اختبر التوافق قبل الاعتماد عليه. إذا منحني وصولًا أسرع وتنظيمًا أفضل، فسيكون إضافة تستحق الاحتفاظ بها. أما إذا كنت أستخدم نظامًا مختلفًا أو أملك محفظة أخرى تعمل بسلاسة ولا أحتاج إلى تعدد البطاقات، فتركه لن يكون خسارة حقيقية. بالنسبة لي، هو أداة راحة ناجحة عندما تتطابق مع بيئتي، ومجرد خيار زائد عندما لا تتطابق.
أبرز النقاط
- يدعم الدفع عبر NFC في عدد كبير من المتاجر والأجهزة المتوافقة.
- يوفر حماية بالبصمة أو التعرف على الوجه قبل إتمام عمليات الدفع.
- يمكن حفظ بطاقات الولاء والتذاكر وبطاقات الصعود في مكان واحد.
- يتكامل بسلاسة مع هواتف وأجهزة سامسونج القابلة للارتداء.
- يتيح تتبع بعض المعاملات وإدارتها مباشرة من داخل التطبيق.
القيود
- توافر الميزات يختلف حسب الدولة والبنك ونوع الجهاز.
- لا يعمل بكامل وظائفه على الهواتف غير التابعة لسامسونج.
- قد تتطلب بعض البطاقات إعادة التحقق بعد تحديث التطبيق.
- يحتاج إلى جهاز يدعم NFC للدفع اللاتلامسي في المتاجر.
- قد يستهلك بعض البطارية عند تفعيل خدمات الموقع والإشعارات.
الأسئلة الشائعة
01ما هو Samsung Wallet وهل يختلف عن Samsung Pay؟
Samsung Wallet هو التطبيق الموحد من سامسونج لإدارة المدفوعات الرقمية والبطاقات والخدمات المرتبطة بها. وقد حلّ محل Samsung Pay في كثير من الأسواق، مع احتفاظه بوظائف الدفع عبر الهاتف وإضافة ميزات مثل تخزين بطاقات الولاء والتذاكر والمفاتيح الرقمية، بحسب البلد والجهاز وإصدار التطبيق. لذلك قد يظهر الاسم القديم أو الجديد حسب منطقتك.
02هل يعمل Samsung Wallet على جميع هواتف وأجهزة سامسونج؟
لا يعمل التطبيق على كل الأجهزة بالضرورة. يعتمد التوافق على طراز الهاتف، وإصدار نظام Android، ودعم تقنية NFC، والمنطقة التي اشتُري منها الجهاز، إضافة إلى تحديثات سامسونج والبنك. عادةً تحتاج إلى هاتف Galaxy متوافق وخدمات أمان مفعّلة، وقد تتوفر بعض الميزات على الساعات الذكية أيضاً. يُفضّل التحقق من صفحة التطبيق قبل التنزيل.
03هل Samsung Wallet آمن للاستخدام في عمليات الدفع؟
يستخدم Samsung Wallet طبقات حماية متعددة، مثل التحقق بالبصمة أو رمز PIN، وتقنية Samsung Knox، وترميز بيانات البطاقة بدلاً من مشاركة رقمها الحقيقي مع التاجر في الحالات المدعومة. ومع ذلك، تبقى حماية الهاتف والحساب مسؤولية المستخدم؛ لذلك لا تشارك رمز الدخول، فعّل قفل الشاشة، وثبّت التطبيق من المتجر الرسمي فقط. وقد تختلف وسائل الأمان المتاحة حسب الجهاز والبنك.
04ما البطاقات والبنوك التي يدعمها Samsung Wallet؟
تختلف البطاقات والبنوك المدعومة اختلافاً كبيراً من دولة إلى أخرى، ولا يعني وجود بطاقة Visa أو Mastercard أنها ستعمل تلقائياً مع التطبيق. بعد تثبيت Samsung Wallet يمكنك محاولة إضافة البطاقة واتباع خطوات التحقق التي يطلبها البنك، مثل رسالة نصية أو اتصال هاتفي. إذا رُفضت البطاقة، تواصل مع البنك لمعرفة الدعم أو القيود الخاصة بحسابك.
05هل أحتاج إلى اتصال بالإنترنت لاستخدام Samsung Wallet؟
تحتاج إلى الإنترنت عند إعداد التطبيق، وإضافة البطاقات، وتحديث بعض البيانات أو التحقق من الحساب. أما الدفع في المتاجر فقد يعمل أحياناً دون اتصال مباشر، لأن الهاتف يستخدم بيانات دفع آمنة محدودة مسبقاً، لكن ذلك يعتمد على البنك ونوع البطاقة وسياسة الخدمة. كما أن بعض الميزات، مثل تحديث التذاكر أو البطاقات، تتطلب اتصالاً بالإنترنت.
